合同能源管理最新政策、税收优惠与申报全指南
合同能源管理(Energy Management Contract,简称EMC)作为一种基于市场运作的节能服务机制,近年来在我国得到了大力推广。为促进节能服务产业发展,国家出台了一系列税收优惠政策和管理规范。本文将系统梳理最新的政策要点、税收优惠内容及申报操作流程,为节能服务公司和用能单位提供一份实用指南。
一、政策背景与适用范围
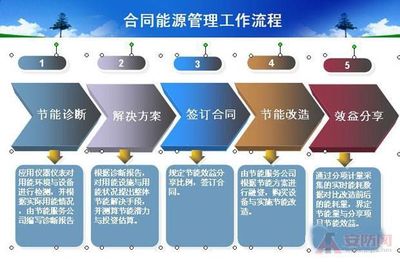
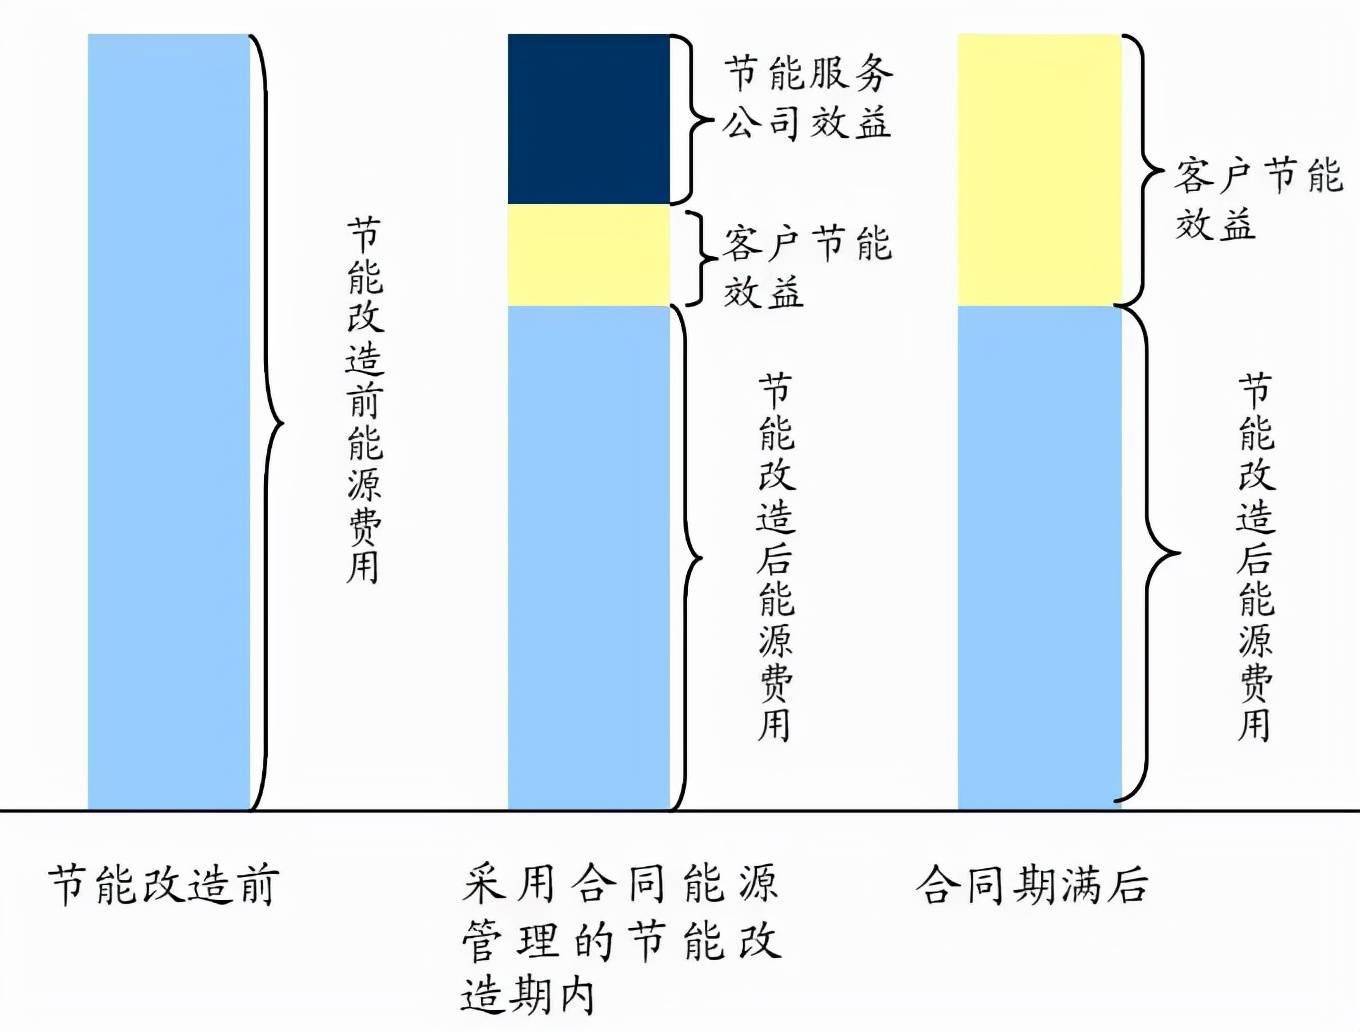
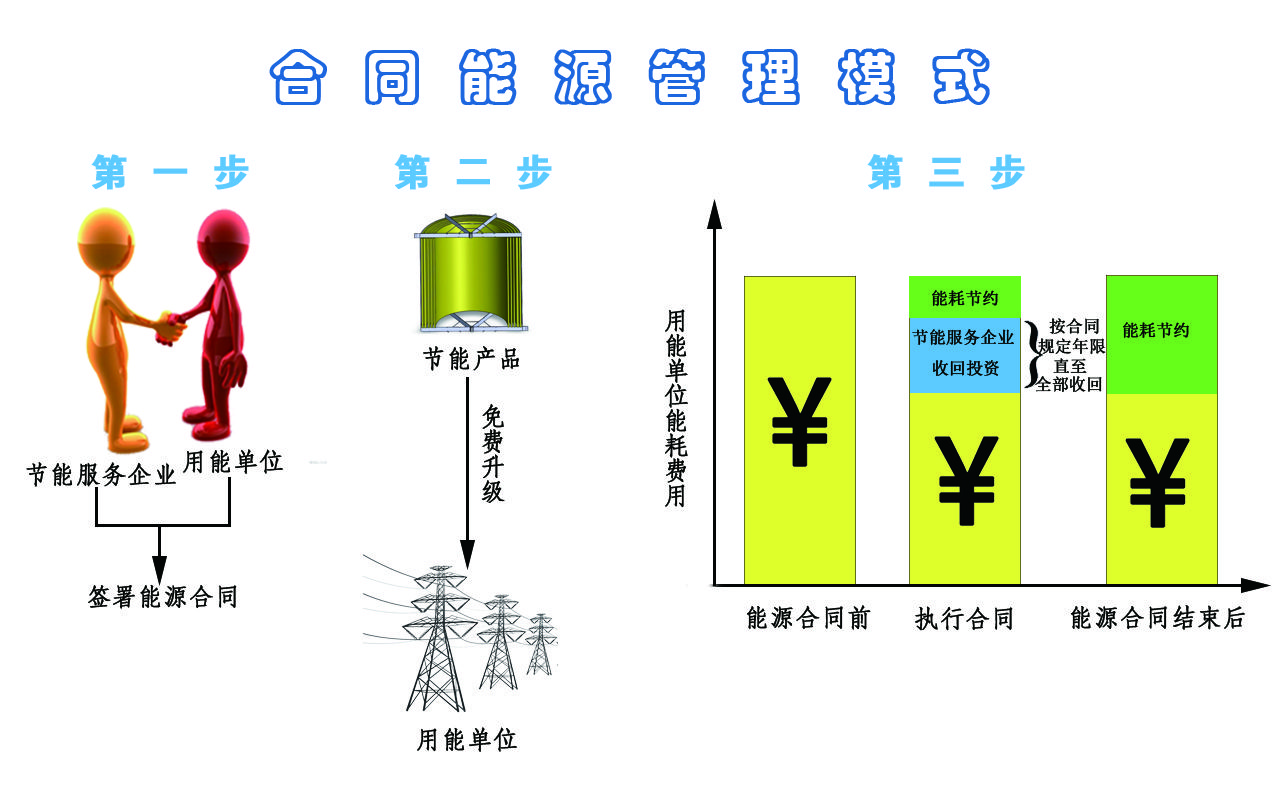
合同能源管理是指节能服务公司与用能单位以契约形式约定节能项目的节能目标,节能服务公司为实现节能目标向用能单位提供必要的服务,用能单位以节能效益支付节能服务公司的投入及其合理利润的节能服务机制。
根据《关于促进节能服务产业发展增值税、营业税和企业所得税政策问题的通知》(财税〔2010〕110号)及后续延续性文件,符合条件的节能服务公司实施合同能源管理项目,可享受多项税收优惠。最新政策进一步简化了申报流程,并明确了优惠的延续执行期限。
二、主要税收优惠政策
(一)增值税优惠
对符合条件的节能服务公司实施合同能源管理项目,将其项目中的增值税应税货物转让给用能单位,其转让收入暂免征收增值税。需要注意的是,免税政策适用于节能服务公司根据合同约定向用能单位收取的节能效益分享款,不包括节能服务公司向用能单位销售节能设备或材料的收入。
(二)企业所得税优惠
对于符合条件的节能服务公司实施合同能源管理项目,符合企业所得税税法有关规定的,自项目取得第一笔生产经营收入所属纳税年度起,第一年至第三年免征企业所得税,第四年至第六年按照25%的法定税率减半征收企业所得税(即“三免三减半”)。
适用条件包括:
- 节能服务公司具有独立法人资格,注册资金不低于100万元,且能够单独提供用能状况诊断、节能项目设计、融资、改造(包括施工、安装、调试、验收等)、运行管理、人员培训等服务;
- 节能服务公司与用能单位签订能源管理合同,合同期限不低于3年;
- 节能效益分享型合同能源管理项目,节能服务公司投资额不低于项目总投资的70%;
- 项目符合国家产业政策,且节能率及年节能能力达到相关标准。
(三)其他税种优惠
在营业税已全面改为增值税的背景下,原先的营业税优惠已自动转为增值税免税。节能服务公司实施的合同能源管理项目,在满足条件的情况下,还可享受环境保护、节能节水项目企业所得税“三免三减半”优惠,以及研发费用加计扣除等政策。
三、申报流程与操作要点
(一)资格条件自审
企业需对照政策文件,自我评估是否满足所有条件,包括公司注册资金、合同要件、投资比例、项目节能效果等。
(二)合同备案与项目认定
节能服务公司应与用能单位签订规范的《合同能源管理合同》,并在项目所在地的节能主管部门或税务部门进行合同备案。部分地方要求取得“合同能源管理项目备案证明”或“节能服务公司备案名单”资格。
(三)税务申报资料准备
申报增值税免税时,一般需提供:
- 合同能源管理合同及技术协议;
- 项目备案证明文件;
- 节能效益分享结算单据;
- 税务登记证、营业执照副本;
- 税务机关要求的其他材料。
申报企业所得税“三免三减半”时,需在年度纳税申报时填报相应减免税明细表,并留存以下资料备查:
- 能源管理合同;
- 项目投资额的证明材料;
- 节能效果计量和确认文件;
- 项目所得核算资料。
(四)申报注意事项
- 免税收入需单独核算,未单独核算的不得享受优惠;
- 优惠期间发生的亏损,可按规定结转弥补;
- 企业同时从事其他项目时,应合理分摊期间费用;
- 政策可能随国家调整而变化,建议在申报前咨询主管税务机关或专业税务顾问。
四、最新政策动态与合规建议
国家进一步优化了税收优惠办理方式,推行“自行判别、申报享受、相关资料留存备查”的办理模式,减轻了企业备案负担。税务部门加强后续管理,对不符合条件或弄虚作假的企业,将追缴已减免税款并加收滞纳金。
建议节能服务公司:
- 建立健全项目台账,完整保存合同、票据、结算单等凭证;
- 确保节能量的测量与验证符合国家标准;
- 关注财政部、税务总局及地方出台的延续或补充政策;
- 对跨区域项目,注意项目所在地与机构所在地的税务协调。
合同能源管理是推动节能减排的重要市场化手段,充分运用税收优惠政策,不仅能降低企业税负,更能提升项目盈利能力。希望本指南能为相关企业提供清晰的操作路径,助力节能服务产业健康发展。
如若转载,请注明出处:http://www.hysccd.com/product/23.html
更新时间:2026-10-26 01:19:29